Jak vybrat ideální pojistky pro vaše auto: praktické tipy a rady
Správný výběr pojistek pro vaše auto výrazně ovlivní nejen ochranu vašeho vozu, ale i výši nákladů při nečekaných událostech. Znalost rozdílů mezi povinným ručením, havarijním pojištěním a nastavením spoluúčasti pomůže najít optimální řešení přesně na míru vašim potřebám a jízdnímu stylu.
To hlavní z článku
- Povinné ručení je zákonnou povinností a musí pokrývat minimálně 35 milionů Kč na škody na zdraví i majetku.
- Bonus za beznehodový průběh může snížit pojistné až o 60 %.
- Havarijní pojištění chrání vůz proti škodám jako havárie, odcizení či živelná rizika, cena začíná přibližně na 4 000 Kč ročně.
- Začínající řidiči do 25 let platí za povinné ručení výrazně více, rozdíly mohou činit tisíce korun ročně.
- Pojistky ve vozidle chrání elektrické obvody, běžné hodnoty pojistek jsou 5 A až 100 A při napětí 12 V.
Základní typy pojistek pro auto a jejich význam
Povinné ručení a havarijní pojištění tvoří základní pojistné krytí pro vaše auto. Povinné ručení je zákonnou povinností každého řidiče a kryje škody způsobené jiným osobám, přičemž minimální limit činí 35 milionů korun. Havarijní pojištění je dobrovolné, ale poskytuje ochranu vašemu vozu, například Škodě Fabia či Škodě Octavia, proti škodám způsobeným nehodou, krádeží nebo živelnými událostmi.
Cena povinného ručení závisí na výkonu motoru a věku majitele, přičemž mladí řidiči platí často vyšší pojistné kvůli vyšším rizikům. Havarijní pojištění se pohybuje zpravidla od 4 000 korun ročně a zahrnuje spoluúčast, tedy částku, kterou hradíte vy při pojistné události.
Praktické rady pro výběr pojistek na auto
- Zvažte, zda vám stačí povinné ručení, nebo zda potřebujete i havarijní pojištění pro komplexní ochranu
- Při výběru havarijního pojištění porovnejte výši spoluúčasti a rozsah krytí u různých pojišťoven
- Využijte bonusy na pojištění za bezškodný průběh pro snížení ceny
- Pamatujte na možnost výpovědi pojistky, pokud najdete výhodnější nabídku
- Mladí řidiči by měli hledat pojistky s přizpůsobeným krytím a možnými slevami
Co je důležité při výběru pojistek pro auto, je správné zhodnocení rizik a potřeb vozidla i řidiče. Tak zajistíte optimální ochranu bez nadbytečných nákladů.
Povinné ručení: zákonné limity a bonusy
Povinné ručení představuje základní pojistné krytí, které je ze zákona povinné pro všechny řidiče v Česku. Při správném výběru pojistky do auta je nutné znát minimální zákonné limity a využít bonusy, které mohou cenu pojistného snížit až o 60 %.
Jak fungují bonusy za beznehodový průběh u povinného ručení?
Bonusy za beznehodový průběh umožňují snížit cenu povinného ručení až o 60 % v závislosti na počtu bezškodných let. Například řidič s více než 8 lety bez nehody může získat maximální slevu. Tento systém motivuje k bezpečné jízdě a přináší výrazné finanční úspory, zejména zkušeným řidičům. Naopak opakované škody vedou k uplatnění malusu, který může pojistné zvýšit až o 100 % oproti základní sazbě. Bonusy a malusy tak zásadně ovlivňují cenu pojistného a správný výběr pojistky do auta.
Doporučené limity povinného ručení a jejich význam
Zákon stanovuje minimální limit povinného ručení na 35 milionů Kč na škody na zdraví a 35 milionů Kč na škody na majetku. Tento limit však nemusí pokrýt náklady při vážnějších nehodách, například při škodách na vozidlech vyšší hodnoty nebo při rozsáhlých majetkových škodách. Proto odborníci doporučují zvolit limity až do 100 milionů Kč na újmu na zdraví i majetku, což výrazně zvyšuje finanční ochranu řidiče. Výběr vyšších limitů je zvláště vhodný pro majitele nových nebo dražších vozidel.
| Limit povinného ručení | Význam pro řidiče | Doporučení |
|---|---|---|
| 35 milionů Kč | Zákonný minimální limit | Povinné, ale často nedostatečné |
| 100 milionů Kč | Rozšířená finanční ochrana | Doporučeno pro většinu řidičů |
Tip: Při výběru pojistky zvažte i výši spoluúčasti, která přímo ovlivňuje cenu pojistného – vyšší spoluúčast znamená nižší pojistné. U mladých řidičů je pojistné výrazně dražší kvůli vyššímu riziku, proto je vhodné porovnat nabídky různých pojišťoven a využít bonusové programy, pokud jsou dostupné.
Havarijní pojištění a připojištění: jak vybrat správně
Havarijní pojištění představuje základní ochranu proti škodám způsobeným havárií, odcizením nebo vandalismem. Cena tohoto pojištění začíná obvykle kolem 4 000 Kč ročně, přičemž výše spoluúčasti ovlivňuje celkovou cenu i rozsah krytí. Pro mladé řidiče bývá pojištění dražší a bonusy na pojištění se získávají až postupným bezškodným průběhem.
Připojištění rozšiřuje ochranu o další rizika, jako jsou škody na čelním skle, poškození zavazadel či úrazy cestujících. Tato doplňková krytí pomáhají zvládnout situace, které havarijní pojištění běžně nepokrývá. Pro správný výběr pojistek do auta je vhodné zvážit nejen rozsah základního havarijního pojištění, ale i dostupná připojištění a jejich přínos vzhledem k vašemu vozidlu a jízdním zvyklostem.
Jak správně pojistit auto – tipy a rady
| Typ pojištění | Co kryje | Doporučená spoluúčast |
|---|---|---|
| Havarijní pojištění | Havárie, odcizení, vandalismus | 5 000 Kč |
| Připojištění čelního skla | Poškození nebo prasknutí skla | 1 000 Kč |
| Připojištění zavazadel | Ztráta nebo poškození zavazadel | 1 000 Kč |
Tip: Při výběru havarijního pojištění dbejte na výši spoluúčasti – nižší spoluúčast znamená vyšší pojistné, ale menší výdaje při škodě. Naopak vyšší spoluúčast sníží cenu pojistky, ale zvyšuje náklady při opravě. Pro koho se to hodí: řidiči s vyšším rizikem škody ocení nižší spoluúčast, zatímco zkušenější řidiči preferují nižší pojistné.
Specifika pojištění pro mladé a začínající řidiče
Mladí řidiči do 25 let čelí při sjednávání povinného ručení výrazně vyšším cenám než zkušení řidiči. Například 18letý řidič platí za povinné ručení na Škodu Fabia přibližně 6 492 Kč ročně, zatímco 40letý majitel stejného vozu zaplatí kolem 2 616 Kč. Tento rozdíl vyplývá z vyššího rizika nehodovosti u mladých řidičů.
Tipy a rady na výběr pojistek pro vozidlo u mladých řidičů
- Využívejte bonusy na pojištění, které mohou výrazně snížit cenu pojistného i pro začátečníky
- Zvažte vhodné připojištění auta, které rozšíří ochranu nad rámec povinného ručení
- Pečlivě sledujte podmínky spoluúčasti, jež ovlivňují celkové náklady při škodě
- Porovnávejte nabídky a nezapomeňte na možnost výpovědi pojistky při lepší alternativě
Odborná rada: Povinné ručení pro mladé cena bývá vyšší kvůli statisticky častějším nehodám, proto je vhodné pečlivě zvážit, jak správně zvolit pojistky pro vaše auto, aby byla ochrana maximální a náklady přijatelné.
Praktické tipy pro správný výběr pojistky a úsporu
Právě při výběru pojistky pro vaše auto pomáhají praktické tipy výrazně snížit náklady a zároveň zajistit dostatečnou ochranu. V této sekci najdete rady, jak efektivně využít online nástroje a správně nastavit pojistné limity a připojištění.
Jak využít online srovnávače pojištění pro úsporu?
Online srovnávače pojištění umožňují během několika minut porovnat nabídky různých pojišťoven včetně povinného ručení i havarijního pojištění. Díky nim lze vybrat pojistku s nejvýhodnějším poměrem ceny a krytí. Srovnávače také pomáhají najít nejlepší bonusy na pojištění, které mohou snížit cenu pojistného až o 60 %. Doporučuji si při výběru zkontrolovat možnost připojištění auta, aby byla ochrana komplexní. Při změně pojistky je vhodné sledovat podmínky výpovědi pojistky, aby nedošlo k nechtěným přerušením krytí.
- Vyhledat online srovnávač – zvolit ověřený a aktuální nástroj
- Porovnat nabídky – zaměřit se na kombinaci ceny a poskytovaného krytí
- Zkontrolovat bonusy na pojištění – u mladých řidičů bývají často omezené
- Vybrat vhodné připojištění – zvážit rizika jako odcizení nebo živelní škody
Jak správně nastavit limity a připojištění pro optimální ochranu?
Nastavení pojistných limitů ovlivňuje, jakou část škody pojišťovna uhradí. Při povinném ručení se doporučuje zvolit limity odpovídající hodnotě vozidla a možným rizikům. U havarijního pojištění je vhodné zvážit spoluúčast, která ovlivní výši pojistného, ale i vaši finanční odpovědnost při škodě. Připojištění rozšiřují základní ochranu o další rizika, například odcizení nebo škody způsobené živly, což je vhodné zejména pro novější automobily.
- Stanovit limity povinného ručení – minimálně 35 milionů Kč na škody na zdraví a majetku
- Zvolit limity havarijního pojištění – podle hodnoty vozidla a osobních preferencí
- Nastavit spoluúčast – nižší spoluúčast znamená vyšší pojistné, ale menší vlastní doplatek při škodě
- Přidat připojištění – připojistit proti odcizení, živelním událostem nebo sklu
Tip: Častou chybou je vybírat nejlevnější pojistku bez zohlednění limitů a připojištění, což může vést k nedostatečné ochraně při nehodě. Tento průvodce pomůže, aby vaše pojistka byla vyvážená a cenově dostupná.
Technické aspekty pojistek ve vozidle a jejich výměna
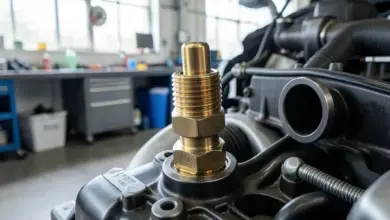
V automobilu se používají pojistky, které chrání elektrickou instalaci vozidla před přetížením a poškozením. Pro správný výběr pojistek do auta je klíčové znát jejich typy, hodnoty a principy bezpečné výměny.
Typy pojistek v autě
V autech se setkáte s rychlými a pomalými pojistkami. Rychlá pojistka reaguje okamžitě na přetížení, chrání elektroniku vozidla, zatímco pomalá pojistka vydrží krátkodobé proudové nárazy, což je vhodné například pro ochranu motorů. Správný výběr pojistek pro vozidlo zahrnuje zohlednění jejich charakteristik a určení podle typu spotřebiče.
| Typ pojistky | Charakteristika | Použití |
|---|---|---|
| Rychlá pojistka | Okamžitě přeruší obvod | Elektronika, citlivé obvody |
| Pomalá pojistka | Odolná proti krátkým špičkám | Motory, startéry |
| Hodnoty proudu | 5 A až 100 A | Podle spotřebiče |
Jak správně vyměnit pojistku
Při výměně pojistky vždy použijte stejný typ a hodnotu ampér (A), obvykle v rozmezí od 5 A do 100 A při napětí 12 V. Nesprávný výběr, například použití pojistky s vyšším proudem, může způsobit přehřátí vedení a poškození elektroinstalace. Při výměně dodržte bezpečnostní pravidla – vypněte zapalování a ideálně odpojte akumulátor, abyste předešli zkratu nebo úrazu.
Tipy a rady na výběr pojistek pro vozidlo zdůrazňují, že správný výběr pojistek do auta výrazně prodlouží životnost elektrických komponent i sníží riziko poruch. Pro mladé řidiče nebo majitele vozů s havarijním pojištěním je zvlášť důležité sledovat bonusy na pojištění a spoluúčast, které mohou ovlivnit celkové náklady na opravy způsobené elektroinstalací.
Správný výběr pojistek do auta je základem bezpečné jízdy a minimalizace rizik spojených s elektrickými poruchami. Dodržujte uvedené parametry a pravidelně kontrolujte stav pojistek, aby vaše vozidlo bylo vždy spolehlivě chráněno.
Časté dotazy
Která pojišťovna je nejlepší pro povinné ručení?
Nejlepší pojišťovna závisí na konkrétních potřebách, ale doporučuje se využít online srovnávače, kde lze porovnat ceny a podmínky více než 10 pojišťoven.
Na co si dát pozor při pojištění auta?
Dávejte pozor na výši limitů pojistného plnění, hodnotu spoluúčasti a rozsah připojištění, které odpovídá vašemu způsobu užívání vozidla.
Která pojišťovna plní nejlépe?
Pojišťovny jako Allianz, Kooperativa či ČSOB jsou známé spolehlivým plněním; vždy ověřte reference a zkušenosti klientů.
Jaké jsou nejlepší srovnání pojištění vozidel?
Nejlepší srovnání najdete na specializovaných portálech jako RIXO.cz, které nabízejí aktuální nabídky s možností online sjednání.
Jaká je minimální výše povinného ručení?
Minimální zákonné limity jsou 35 milionů Kč na škody na zdraví a 35 milionů Kč na majetku.
Jaký je rozdíl mezi povinným ručením a havarijním pojištěním?
Povinné ručení kryje škody způsobené třetím osobám, havarijní pojištění kryje škody na vlastním vozidle.
Jak odhadnout správnou výši spoluúčasti u havarijního pojištění?
Vyšší spoluúčast snižuje cenu pojistného; doporučuje se zohlednit frekvenci ježdění a místo parkování, například spoluúčast 5 000 Kč pro městské řidiče.
Jak postupovat při škodní události?
Okamžitě informujte pojišťovnu, zdokumentujte škodu fotografiemi, vyplňte protokol o nehodě a dodržujte pokyny pojišťovny pro hladký průběh likvidace.
Jaký vliv má způsob parkování na výši pojistného?
Parkování v garáži může snížit pojistné až o 10 %, zatímco parkování na ulici zvyšuje riziko vandalismu a tím i cenu pojištění.
Jak často lze měnit pojistku?
Výpověď pojistky je možné podat nejpozději 6 týdnů před výročím smlouvy, nebo do 1 měsíce po změně ceny pojistného.
Jaké jsou základní typy pojistek pro auto a k čemu slouží?
Existují tři hlavní typy: povinné ručení (zákonná povinnost), havarijní pojištění (kryje škody na vlastním vozidle) a připojištění (např. proti odcizení nebo živelným událostem).
Jaké jsou zákonné limity povinného ručení v České republice?
Minimální limity jsou 35 milionů Kč na škodu na majetku a 35 milionů Kč na škodu na zdraví za jednu škodní událost.
Jaké připojištění se vyplatí k havarijnímu pojištění?
Nejčastěji se doporučuje připojištění proti odcizení vozidla a živelným událostem, které lze sjednat za příplatek 5-10 % k základní sazbě havarijního pojištění.
Jaké speciální podmínky platí pro pojištění mladých a začínajících řidičů?
U mladých řidičů do 25 let je pojistné často vyšší o 20-50 % kvůli vyššímu riziku, proto se doporučuje beznehodnotnost a připojištění s nižší spoluúčastí.
Jak lze ušetřit na pojistném při výběru pojištění auta?
Volba vyšší spoluúčasti (např. 5 000 Kč místo 1 000 Kč) může snížit pojistné až o 15 %, důležitý je také výběr správného rozsahu připojištění podle potřeb.
Jak správně spravovat a měnit pojistné smlouvy?
Změny je možné provádět kdykoliv během trvání smlouvy, ale nejvýhodnější je je provést při výročí smlouvy, kdy lze často získat lepší podmínky nebo slevy.
Jak technicky probíhá výměna pojistek ve vozidle?
Při změně pojišťovny je nutné mít platný zelený papír nebo elektronickou verzi pojištění, která musí být uložena ve vozidle, přičemž výměna je obvykle ihned aktivní po zaplacení pojistného.
Jak ovlivňuje výše spoluúčasti cenu pojistky?
Vyšší spoluúčast znamená nižší pojistné, například zvýšení spoluúčasti z 1 000 Kč na 5 000 Kč může snížit cenu pojistky až o 15 %.