Odpovědnost majitele a řidiče za škodu při nehodě bez pojištění
Řízení vozidla bez platného povinného ručení přináší nejen finanční rizika, ale i právní odpovědnost za vzniklou škodu. Majitel i řidič mohou čelit pokutám a nárokům na náhradu, přičemž poškozeným často pomáhá garanční fond ČKP. Regresní nároky pojišťoven pak mohou výrazně zatížit viníka nehody.
Nejpodstatnější body
- Povinné ručení je zákonnou povinností od 1. 4. 2024 podle zákona č. 30/2024 Sb.
- Jízda bez povinného ručení může být sankcionována pokutou až 50 000 Kč a denními příspěvky do garančního fondu od 6 Kč za motocykl do 50 cm³.
- Majitel i řidič nepojištěného vozidla odpovídají společně a nerozdílně za škodu způsobenou nehodou.
- Česká kancelář pojistitelů vyplácí náhradu poškozeným z garančního fondu, ale následně vymáhá náklady po viníkovi.
- Ztráta bonusů na povinném ručení může trvat až 36 měsíců a zvýšit roční pojistné o tisíce korun.
Kdo je odpovědný za škodu při nehodě bez povinného pojištění?
Majitel vozidla a řidič nepojištěného auta nesou společnou a nerozdílnou odpovědnost za škodu vzniklou při nehodě. I bez platného povinného ručení zůstává nárok poškozeného na náhradu škody v platnosti, přičemž škoda nezaniká ani při absenci pojištění. Odpovědnost majitele a řidiče při nehodě je tedy zákonně upravena tak, že oba musí škodu uhradit, a to bez ohledu na to, kdo nehodu způsobil.
Povinné ručení slouží k zajištění finanční náhrady škod způsobených provozem vozidla, ale pokud chybí, poškozený se obrací přímo na majitele a řidiče. V takových případech často zasahuje garanční fond ČKP, který dočasně kryje škody způsobené nepojištěnými vozidly, avšak následně může uplatnit regres vůči viníkům. Další sankcí za jízdu bez povinného pojištění je pokuta za nepojištěné vozidlo, která může doprovázet i ztrátu bonusů v případě, že majitel vozidla později pojištění sjedná.
Odpovědnost řidiče a majitele za škody při nehodě bez povinného ručení
Řidič i majitel vozidla nesou plnou odpovědnost za škody, přičemž zákon neumožňuje vyhnout se náhradě škody kvůli neexistenci povinného ručení. Řidič může navíc čelit i trestní odpovědnosti řidiče, pokud nehoda vznikla z nedbalosti nebo porušení zákona. Proto je odpovědnost za škodu při nehodě bez povinného pojištění zásadní právní povinností obou stran.
Jaké sankce hrozí za jízdu bez povinného ručení?
Jaké pokuty a sankce hrozí za jízdu bez povinného pojištění?
Jízda bez platného povinného ručení patří mezi závažné přestupky s několika typy sankcí. Majitel i řidič vozidla riskují pokutu až do výše 50 000 Kč, což je nejčastější postih za provoz vozidla bez povinného ručení. Kromě toho je účtován denní příspěvek do garančního fondu ČKP, který se liší podle objemu motoru vozidla – pohybuje se od 6 Kč až do 109 Kč za den. Tyto příspěvky slouží k náhradě škod, které vzniknou nepojištěným vozidlem.
Jízda bez povinného ručení může mít i další právní dopady. Mezi ně patří zákaz řízení, který může být uložen na dobu až jednoho roku, a v některých případech může dojít k propadnutí věci, tedy zabavení vozidla ve prospěch státu. Tato opatření výrazně zvyšují riziko finančních a právních následků pro provozovatele vozidla bez platného povinného ručení.
Denní příspěvky do garančního fondu podle objemu motoru
| Objem motoru (cm³) | Výše denního příspěvku (Kč) | Poznámka |
|---|---|---|
| do 50 | 6 | Motocykly a moped |
| 51-1250 | 30 | Osobní automobily menšího objemu |
| 1251-2000 | 54 | Střední třída osobních aut |
| nad 2000 | 109 | Vozidla s vyšším motorem |
Tip: Jízda bez povinného ručení často vede k regresu pojišťoven, které po viníkovi vymáhají náhradu škody. To může znamenat další finanční zátěž navíc k pokutě.
Podle České národní banky (https://www.cnb.cz) je povinné ručení zákonnou povinností všech vlastníků motorových vozidel. Nejen že absence pojištění znamená riziko vysokých pokut a denních příspěvků, ale může vést i k trestní odpovědnosti řidiče v případě způsobení nehody.
Na co si dát pozor: častou chybou je podcenění rizika ztráty bonusů za jízdu bez povinného ručení, které ovlivní cenu pojistky i po opětovném sjednání pojištění.
Tento článek není finanční poradenství. Před rozhodnutím konzultujte odborníka.
Více informací k tématu najdete v oficiálním zdroji: Česká národní banka.
Jak postupovat při nehodě s nepojištěným vozidlem?
Kdy volat Policii ČR?
Policii ČR je nutné přivolat vždy, pokud škoda na majetku přesáhne 200 000 Kč, došlo ke zranění či usmrcení osoby, nebo pokud není shoda na vině nehody. Policie zajistí sepsání oficiálního protokolu, který je nezbytný pro uplatnění náhrady škody a posouzení trestní odpovědnosti řidiče. Nepřivolání Policie v těchto případech může vést k pokutě až 50 000 Kč za jízdu bez platného povinného ručení a dalším sankcím, včetně možného zákazu řízení. V ostatních případech je možné sepsat společný záznam o dopravní nehodě mezi účastníky.
Co obsahuje společný záznam o nehodě?
Společný záznam o nehodě musí obsahovat přesné údaje o účastnících, jejich vozidlech a podrobný popis průběhu nehody včetně místa, data a času. Součástí je také odhad výše škody na vozidlech a majetku. Podpisy všech zúčastněných potvrzují správnost údajů a slouží jako podklad pro uplatnění nároku na náhradu škody u garančního fondu České kanceláře pojistitelů (ČKP) nebo přímo u poškozeného. Tento dokument je klíčový pro doložení odpovědnosti majitele a řidiče za škodu při nehodě bez platného povinného ručení.
Fotodokumentace a její význam
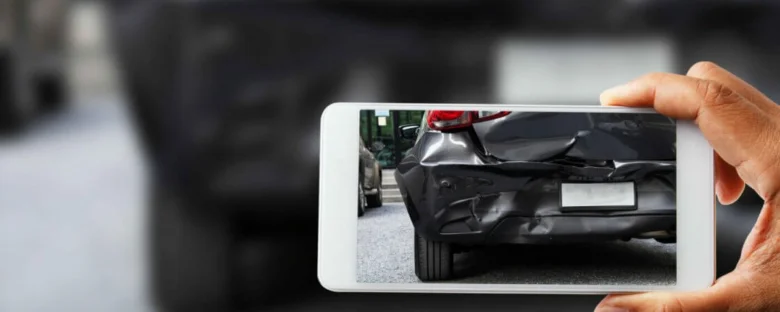
Kvalitní fotodokumentace místa nehody a poškození vozidel výrazně usnadňuje dokazování odpovědnosti a výši náhrady škody. Doporučuje se vyfotit celkový pohled na místo nehody, detaily poškození vozidel a případné stopy na vozovce. Tyto fotografie jsou nezbytné při komunikaci s pojistitelem nebo garančním fondem ČKP. Nároky na náhradu škody je třeba uplatnit do 3 měsíců od nehody, protože pojistitelé i ČKP mají tuto lhůtu pro vyřízení plnění nebo zamítnutí. Včasná a podrobná dokumentace snižuje riziko regresu pojišťoven a pomáhá předcházet ztrátě bonusů či trestní odpovědnosti řidiče.
- Zastavení vozidla – bezpečně zastavte ihned po nehodě a neodjíždějte z místa
- Zajištění místa nehody – označte místo výstražným trojúhelníkem ve vzdálenosti minimálně 50 metrů a zajistěte bezpečnost ostatních účastníků provozu
- Kontrola zranění – zjistěte zdravotní stav všech účastníků a v případě potřeby přivolejte záchrannou službu
- Volání Policie ČR – přivolejte policii při škodě na majetku nad 200 000 Kč, zranění, usmrcení nebo sporu o vině nehody
- Sepisování společného záznamu o nehodě – spolu s ostatními účastníky vyplňte podrobný protokol a podepište ho
- Vyhotovení fotodokumentace – zdokumentujte místo nehody, poškození vozidel a další důležité detaily pro pozdější uplatnění náhrady škody
Tip: Častou chybou je nepřivolání Policie ČR v případech, kdy je to zákonná povinnost. Tento omyl vede k pokutám až 50 000 Kč a komplikacím při vymáhání náhrady škody z garančního fondu ČKP. Odpovědnost řidiče i majitele za škodu bez povinného ručení se uplatňuje přísně, proto je nezbytné mít kompletní dokumentaci.
Tento přesný postup při nehodě s nepojištěným vozidlem pomáhá minimalizovat finanční dopady a správně nastavit komunikaci s pojistitelem a garančním fondem ČKP. Dodržení lhůty 3 měsíců pro uplatnění nároku je klíčové pro úspěšné vyřízení škody.
Jak funguje garanční fond České kanceláře pojistitelů (ČKP)?
Garanční fond České kanceláře pojistitelů (ČKP) představuje klíčový mechanismus pro odškodnění poškozených osob, které utrpěly újmu na zdraví nebo majetkovou škodu způsobenou vozidlem bez platného povinného ručení. Fond garantuje výplatu náhrady škody, která zahrnuje nejen léčebné výlohy a opravy vozidla, ale také ušlý zisk a náklady na právní zastoupení. Po vyplacení těchto náhrad ČKP následně vymáhá uhrazenou částku včetně soudních nákladů od provozovatele nebo řidiče vozidla, kteří povinné ručení nemají. Níže podrobně popisujeme, jak probíhá likvidace škody při nehodě bez povinného pojištění a jaké jsou možnosti odškodnění způsobené nepojištěným řidičem.
Co kryje garanční fond?
Garanční fond ČKP hradí újmu na zdraví, majetkové škody, ušlý zisk a náklady na právní zastoupení vzniklé v souvislosti s nehodou způsobenou vozidlem bez platného povinného ručení. Fond pokrývá například náklady na hospitalizaci, rehabilitaci, opravu vozidla nebo náhradu škody na jiném majetku. Tento mechanismus umožňuje poškozeným získat odškodnění i v případech, kdy viník porušil zákonnou povinnost sjednat pojištění odpovědnosti z provozu vozidla. Díky garančnímu fondu tedy nehrozí, že by poškozený zůstal bez náhrady za utrpěnou újmu.
Regresní náhrady pojišťoven vůči viníkovi
Po vyplacení náhrady z garančního fondu Česká kancelář pojistitelů uplatňuje regresní náhrady, tedy vymáhání celé uhrazené částky včetně soudních nákladů, přímo po provozovateli nebo řidiči nepojištěného vozidla. Tento postup znamená, že viník nehody nese odpovědnost nejen za úhradu vzniklé újmy na zdraví a majetkové škody, ale i za další finanční sankce. Mezi ně patří pokuta za nepojištěné vozidlo až do výše 50 000 Kč, ztráta bonusů na povinném ručení až na 36 měsíců a v některých případech i trestní odpovědnost řidiče. Regres pojišťoven proto výrazně zvyšuje finanční riziko spojené s provozem vozidla bez platného povinného ručení.
Tip: Na co si dát pozor – častou chybou je spoléhat se na garanční fond jako na náhradu povinného ručení. Garanční fond slouží pouze jako poslední možnost odškodnění a následné vymáhání regresu může mít pro viníka závažné finanční dopady.
Tento článek není finanční poradenství. Před rozhodnutím konzultujte odborníka.
Dopady absence povinného ručení na majitele a řidiče
Dopady absence povinného ručení na majitele a řidiče jsou významné nejen z hlediska finančního, ale i právního. Nedostatečné pojištění přináší ztrátu bonusů, výrazné zvýšení pojistného a může vést k trestní odpovědnosti.
Ztráta bonusů a její dopady
Majitel vozidla, který je účastníkem nehody bez platného povinného ručení, ztrácí nárok na bonusy na pojistném až na 36 měsíců. Tato ztráta znamená, že pojistné u další smlouvy může vzrůst o tisíce korun ročně, což představuje nemalou finanční zátěž. Navíc absence povinného ručení s sebou nese i riziko regresu pojišťoven, které mohou vymáhat uhrazení nákladů vzniklých škodou.
- ztráta bonusů trvá 36 měsíců
- zvýšení pojistného o jednotky tisíc korun ročně
Trestní odpovědnost řidiče a majitele
Řidič i majitel vozidla mohou nést trestní odpovědnost, pokud škoda způsobená při nehodě přesáhne zákonné limity. Například škoda na majetku vyšší než 100 000 Kč může být důvodem pro stíhání za trestný čin. Nedodržení povinnosti uzavřít povinné ručení je v České republice sankcionováno také pokutou za nepojištěné vozidlo a hrozí další právní postihy.
- trestní odpovědnost řidiče a majitele
- pokuta za nepojištěné vozidlo
Povinnost hradit škody na vlastním vozidle
Pokud řidič nemá sjednáno havarijní pojištění, musí veškeré škody na vlastním vozidle vzniklé při nehodě hradit z vlastních prostředků. To může znamenat náklady v řádu desítek i stovek tisíc korun v závislosti na rozsahu poškození. Bez havarijního pojištění je tedy finanční riziko výrazně vyšší.
- absence havarijního pojištění znamená plnou odpovědnost za škody
- vysoké náklady na opravu vozidla hradí řidič sám
Tip: Pro minimalizaci rizik doporučuji zvážit nejen povinné ručení, ale i havarijní pojištění. V případě nejasností je vhodné konzultovat situaci s odborníkem nebo finančním poradcem. Tento článek není finanční poradenství. Před rozhodnutím konzultujte odborníka.
Právní možnosti a sankce u nepojištěného půjčeného vozidla
Při použití půjčeného vozidla bez platného povinného ručení odpovídají za škodu společně a nerozdílně řidič i majitel vozidla. Tato odpovědnost zahrnuje veškeré škody způsobené provozem vozidla třetím osobám, včetně újmy na zdraví, majetkových škod, ušlého zisku a nákladů právního zastoupení. Sankce a právní důsledky jsou u půjčených vozidel stejné jako u vlastních, proto je nezbytné před jízdou vždy ověřit platnost povinného ručení.
Kontrola platnosti pojištění u půjčených vozidel
Před použitím půjčeného vozidla je nutné ověřit platnost povinného ručení, které je zákonnou povinností každého provozovatele motorového vozidla v ČR od 1. 4. 2024 podle zákona č. 30/2024 Sb. Povinné ručení je vázáno na konkrétní vozidlo, nikoliv na řidiče či majitele. Platnost pojištění lze jednoduše zkontrolovat online v registru České kanceláře pojistitelů (ČKP) nebo přímo u majitele vozidla. Nepřítomnost platného pojištění vystavuje obě strany riziku společné odpovědnosti za škodu a finančním sankcím.
Odpovědnost za škodu při nehodě s půjčeným vozidlem
Řidič i majitel půjčeného vozidla bez platného povinného ručení odpovídají společně za veškeré škody způsobené provozem vozidla. Nárok poškozeného na náhradu škody zůstává zachován i bez platného pojištění. Česká kancelář pojistitelů vyplatí poškozenému náhradu z garančního fondu, ale následně vymáhá celou částku včetně soudních nákladů po řidiči a majiteli. Od 1. 4. 2024 platí, že ochranný limit 300 000 Kč pro vymáhání škody po provozovateli nepojištěného vozidla byl zrušen, což znamená, že odpovědnost může být vymáhána v plné výši. Řidič může nést i trestní odpovědnost, pokud jízda bez pojištění vedla k vážným následkům.
Sankce za nepojištěné půjčené vozidlo
Pokuta za provoz vozidla bez platného povinného ručení může dosáhnout až 50 000 Kč a vztahuje se i na půjčená vozidla. Navíc je od 1. 1. 2026 zaveden denní příspěvek do garančního fondu ČKP, který se účtuje za každý den bez platného pojištění podle objemu motoru vozidla. Například osobní automobil do 1 000 cm³ platí 81 Kč za den, vozidlo nad 2 500 cm³ pak 109 Kč za den. Po 30 dnech bez pojištění může být vozidlo vyřazeno z registru, což vyžaduje odevzdání registrační značky a malého techničáku. Tyto sankce výrazně navyšují náklady spojené s provozem nepojištěného půjčeného vozidla a mohou vést k dalším právním krokům vůči majiteli i řidiči.
Tip: Častou chybou je spoléhání se pouze na slovo majitele vozidla ohledně platnosti pojištění. Doporučuji vždy před jízdou ověřit platnost povinného ručení v registru ČKP, abyste předešli nečekaným finančním sankcím a odpovědnosti za škodu.
Tento článek není finanční poradenství. Před rozhodnutím konzultujte odborníka.
Jak se vyhnout sankcím a minimalizovat škody bez povinného ručení?
Právní a finanční rizika spojená s jízdou bez platného povinného ručení mohou být značná. Proto je zásadní vědět, jak se vyhnout problémům při nehodě bez povinného ručení a minimalizovat možné sankce či škody. Následující rady pomohou majitelům a řidičům vozidel dodržet zákonné povinnosti a snížit riziko nepříjemných následků.
Prevence a ověření pojištění
Pravidelné ověřování platnosti povinného ručení je klíčové pro minimalizaci sankcí a pokut za nepojištěné vozidlo. Povinné ručení musí být aktivní v každém okamžiku provozu vozidla na veřejných komunikacích. Pro kontrolu můžete využít online registr pojišťoven nebo Garanční fond ČKP, který eviduje pojištěná vozidla. Častá chyba majitelů je spoléhání na „staré“ smlouvy bez kontroly jejich platnosti, což vede k vysokým pokutám a regresu pojišťoven v případě nehody.
Správný postup při nehodě
Dodržování správného postupu při nehodě výrazně snižuje finanční rizika spojená s náhradou škody. Majitel i řidič musí okamžitě zastavit, zajistit bezpečnost místa nehody, přivolat Policii ČR při vážnějších škodách nebo sporech a společně sepsat záznam o nehodě. Důležitá je také fotodokumentace škod a místa nehody. Tento postup napomáhá jasnému vymezení odpovědnosti řidiče a majitele za škody při nehodě bez povinného ručení.
Konzultace s odborníkem
V případě škody způsobené nepojištěným řidičem je doporučená odborná konzultace s finančním poradcem nebo právníkem. Odborník pomůže vyjasnit možnosti odškodnění škody, řešení regresu pojišťoven a případné trestní odpovědnosti řidiče. Také poradí, jak rychle sjednat povinné ručení a minimalizovat ztrátu bonusů. Konzultace zvyšuje šanci na efektivní právní a finanční řešení bez zbytečných komplikací.
Checklist pro minimalizaci rizik bez povinného ručení:
- Pravidelně ověřujte platnost povinného ručení přes oficiální registry
- Dodržujte zákonné postupy při každé dopravní nehodě
- Nepodceňujte nutnost sepsání společného záznamu a fotodokumentace
- V případě škody vyhledejte odbornou konzultaci s právníkem či finančním poradcem
- Sjednejte pojištění co nejdříve, abyste předešli pokutám a regresu pojišťoven
Takto správně postupující majitelé a řidiči minimalizují riziko finančních postihů a řeší odpovědnost majitele vozidla za škody bez povinného ručení efektivně a zodpovědně.
Časté dotazy k odpovědnosti za škodu při nehodě bez povinného pojištění
Otázka: Kdo je odpovědný za škodu při nehodě bez povinného pojištění?
Za škodu odpovídají společně a nerozdílně majitel i řidič vozidla, i když vozidlo nemá platné povinné ručení. Obě osoby nesou plnou odpovědnost za vzniklé škody a mohou být postiženy regresními nároky pojišťoven.
Otázka: Jaké sankce hrozí za jízdu bez povinného ručení?
Pokuta za nepojištěné vozidlo může dosáhnout až 50 000 Kč. Navíc se denní příspěvky do garančního fondu ČKP pohybují od 6 Kč do 109 Kč podle typu vozidla. Hrozí také zákaz řízení nebo propadnutí vozidla.
Otázka: Co je garanční fond České kanceláře pojistitelů (ČKP)?
Garanční fond ČKP vyplácí náhradu škody poškozeným z nepojištěných vozidel a následně vymáhá celou částku i s náklady soudních řízení po viníkovi nehody.
Otázka: Jak postupovat při nehodě s nepojištěným vozidlem?
Je nezbytné zastavit vozidlo, zajistit bezpečnost místa nehody, zjistit případná zranění a přivolat Policii ČR, pokud škoda přesáhne 200 000 Kč nebo došlo ke zranění. Dále je třeba sepsat společný záznam o nehodě.
Odpovědnost řidiče a majitele za škody při nehodě bez povinného ručení
Otázka: Jaké jsou dopady absence povinného ručení na majitele vozidla?
Majitel vozidla přijde o bonusy na povinném ručení až na 36 měsíců, což může zvýšit roční pojistné o několik tisíc korun. Při škodách převyšujících 100 000 Kč může být také trestně odpovědný.
Otázka: Může řidič být trestně stíhán za jízdu bez povinného ručení?
Ano, zejména pokud způsobená škoda přesáhne hranici 100 000 Kč, může být řidič vystaven trestní odpovědnosti, která zahrnuje i možné tresty odnětí svobody.
Otázka: Jaké jsou sankce za nepojištěné půjčené vozidlo?
Pokuty a příspěvky do garančního fondu platí i u půjčených vozidel bez platného povinného pojištění. Za škody ručí jak řidič, tak majitel vozidla.
Otázka: Co dělat, aby se předešlo sankcím při jízdě bez povinného ručení?
Pravidelně kontrolujte platnost povinného ručení, při nehodě se řiďte zákonným postupem a co nejdříve sjednejte platné pojištění. V případě nejasností doporučuji konzultaci s finančním poradcem. Tento článek není finanční poradenství. Před rozhodnutím konzultujte odborníka.